全国免费咨询热线
13785566900
工作时间:周一到周六 AM8:30
工作时间:周一到周六 AM8:30
CONTACT
时间:2026-09-19 16:58:01 点击量:
福建用户提问:5G牌照发放,产业加快布局,通信设备企业的投资机会在哪里?
四川用户提问:行业集中度不断提高,云计算企业如何准确把握行业投资机会?
河南用户提问:节能环保资金缺乏,企业承受能力有限,电力企业如何突破瓶颈?
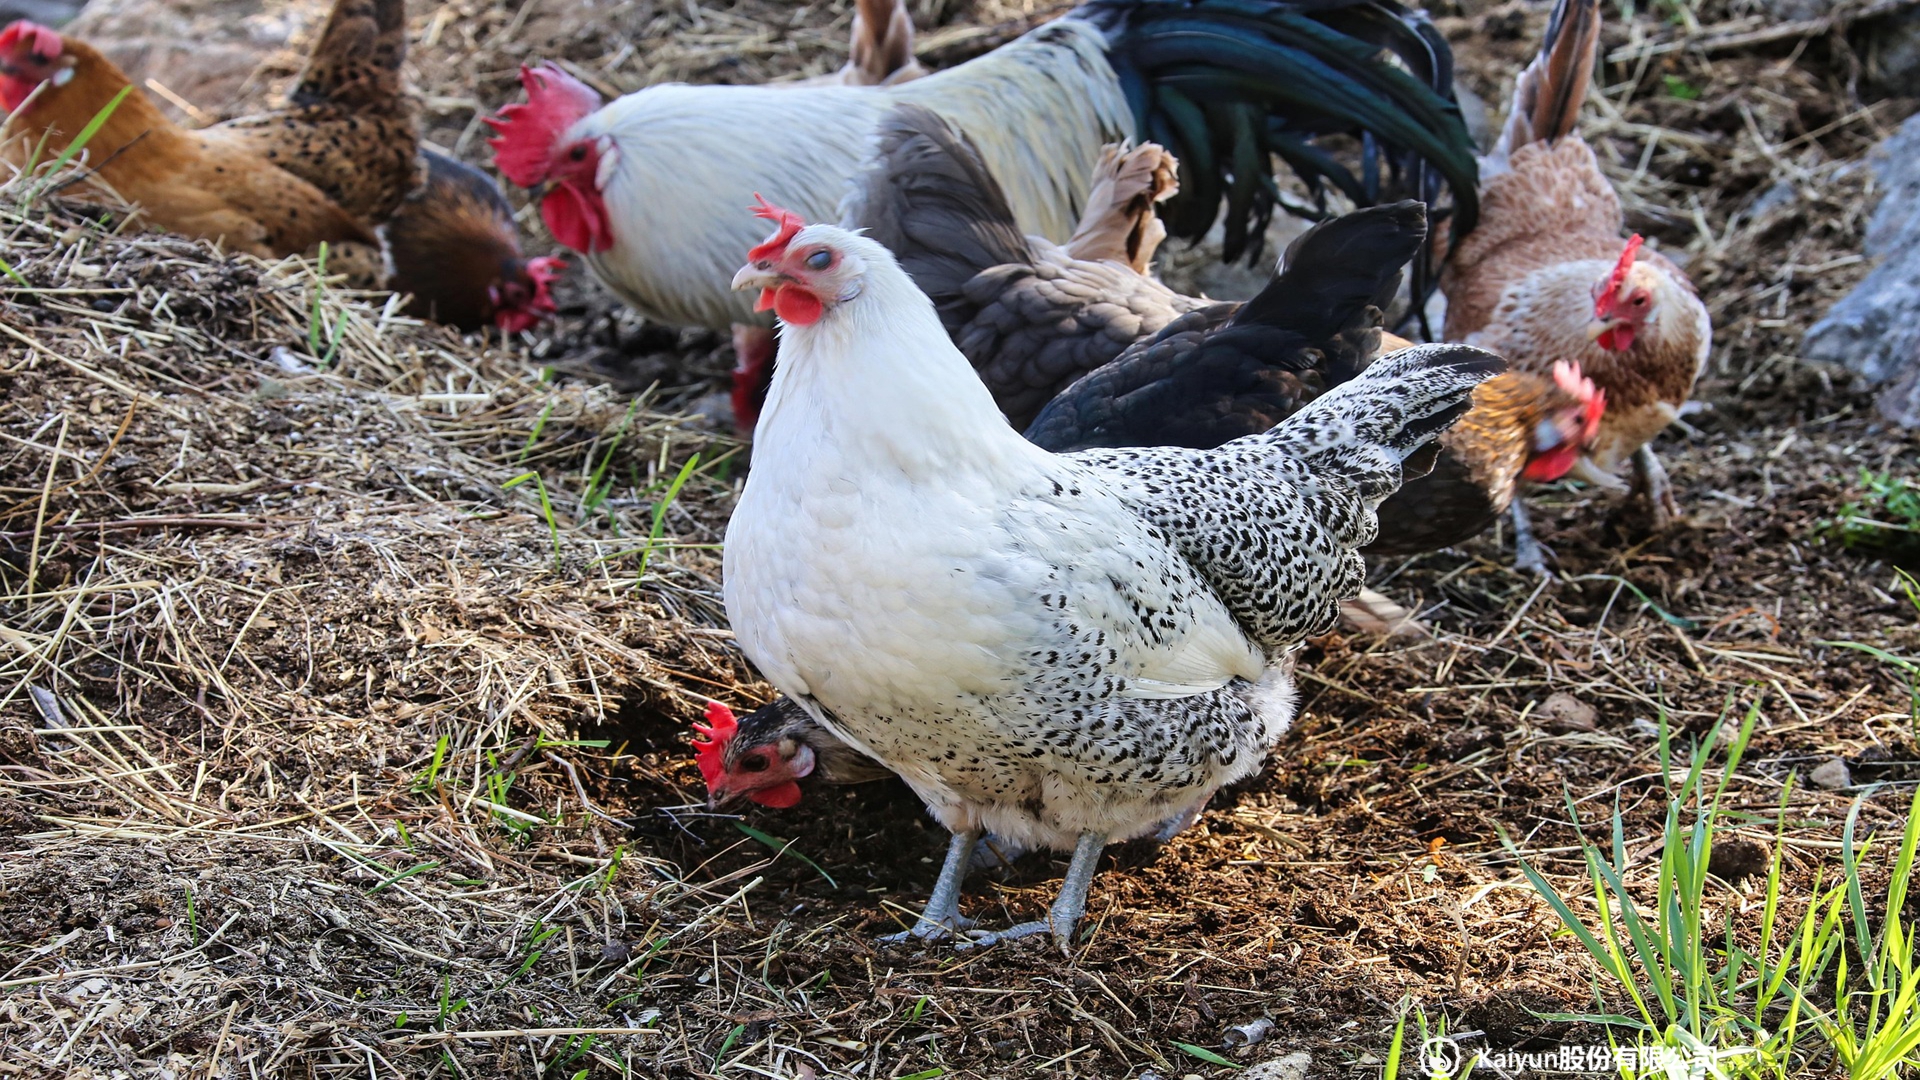
站在2026年的节点回望,中国家禽养殖业正处于一个历史性的十字路口。经历了前几年的产能剧烈波动与深度亏损的洗礼,行业已彻底告别了单纯依赖规模扩张的草莽时代。
站在2026年的节点回望,中国家禽养殖业正处于一个历史性的十字路口。经历了前几年的产能剧烈波动与深度亏损的洗礼,行业已彻底告别了单纯依赖规模扩张的草莽时代。当前,家禽产业正呈现出一种复杂的结构性分化特征:白羽肉鸡产业链在种源受限的背景下迎来了上游景气度的显著回升,黄羽肉鸡在产能去化后步入温和复苏通道,而蛋鸡产业则在供需博弈中寻求微利平衡。
这不仅是周期的轮回,更是产业底层逻辑的重构。在饲料成本高企、消费需求分级以及生物安全压力增大的多重夹击下,家禽养殖正在经历一场从“量”到“质”的深刻变革。智能化技术的深度渗透、种源自主化的突破以及产业链的垂直整合,正在重新定义行业的竞争壁垒。
根据中研普华产业研究院发布的《2025-2030年中国家禽养殖行业全景调研与投资战略规划报告》显示:2026年的家禽市场并非铁板一块,而是呈现出鲜明的品种分化和产业链利润分配不均的特征。
白羽肉鸡行业在2026年迎来了关键的转折年。受前期祖代引种受限的滞后效应影响,产业链上游供给收缩明显,导致种苗环节成为本轮景气修复的最大受益者。父母代及商品代鸡苗价格坚挺,种禽企业盈利能力显著增强。
然而,这种景气度并未均匀地传导至全产业链。中游养殖屠宰环节虽然受益于饲料成本下降和毛鸡价格的温和回升,实现了扭亏为盈,但利润空间相对有限。下游消费端则面临需求分化的挑战,虽然快餐渠道和预制菜需求保持增长,但整体消费复苏呈现“弱复苏”特征,导致屠宰端库存压力依然存在,产品价格上行受阻。
与白羽肉鸡的“供给驱动”不同,黄羽肉鸡市场更多受“需求牵引”和“产能调节”的双重影响。经历了前两年的深度亏损后,大量中小散户和低效产能加速退出,行业产能已降至历史低位。这种供给端的收缩为价格回暖奠定了坚实基础。
2026年,黄羽肉鸡价格中枢整体高于往年,行业步入恢复性上涨通道。头部企业凭借成本优势和“公司+农户”的规模化效应,出栏量保持增长,盈利弹性显著释放。同时,受节假日和季节性消费提振,活禽与冰鲜产品的价格波动趋于理性,行业整体从深度亏损转向合理盈利区间。
蛋鸡产业在2026年正处于缓慢的去产能阶段。尽管前期产能扩张导致市场供应一度过剩,价格持续低迷,但随着行业自律性增强和自然淘汰,在产蛋鸡存栏量开始逐步回落。
当前,蛋鸡行业正逐步走出亏损泥潭,转向微利运行。虽然饲料原料价格波动仍对成本端构成压力,但得益于养殖效率的提升和淘汰鸡价格的支撑,养殖端盈利状况有所改善。不过,由于新增产能的惯性和消费替代效应,蛋价难以出现暴涨行情,市场更多表现为季节性波动和区间震荡。
水禽市场呈现出“鸭稳鹅增”的态势。肉鸭养殖受产能过剩和消费疲软影响,整体处于低位运行,产业链各环节利润微薄,行业整合加速。相比之下,鹅肉因富含不饱和脂肪酸,契合健康消费趋势,市场需求稳步增长,养殖效益相对较好,成为水禽板块的亮点。
中国家禽养殖行业的市场规模正在经历从“量增”到“质升”的转变。虽然受产能调控影响,家禽出栏总量的增速有所放缓,但得益于产品结构的优化和深加工比例的提升,整体市场产值依然保持稳健扩张。
随着居民收入水平的提高和健康意识的觉醒,禽肉消费正从传统的生鲜冷冻向冰鲜、熟食、预制菜等多元化形态转变。这种消费场景的延伸极大地拓展了家禽产品的市场空间。特别是白羽肉鸡,凭借其高蛋白、低脂肪的特性,在快餐、团膳及家庭便捷消费中占据主导地位,市场规模持续扩大。
从区域布局来看,家禽养殖产业已形成明显的集群效应。东部沿海地区凭借消费能力优势和完善的冷链物流体系,成为高端禽产品的主要消费地和加工中心;中部地区依托饲料资源优势和交通区位,形成了大规模的养殖产业集群;西部地区则通过特色养殖和差异化竞争,逐步承接产业转移。这种区域协同发展的格局,有效提升了全行业的资源配置效率。
种源是家禽产业的“芯片”。近年来,国产白羽肉鸡新品种的推广和市场占有率的快速提升,不仅打破了国外种源的长期垄断,更降低了行业的引种成本和生物安全风险。种源自主化进程的加速,为中国家禽养殖行业的长期稳定发展提供了核心支撑,也为市场规模的进一步扩张消除了潜在的外部制约。
展望未来,中国家禽养殖行业将进入高质量发展的新阶段。技术创新、绿色发展和产业链整合将成为驱动行业前行的三大核心引擎。
智能化不再是概念,而是行业的标配。物联网、大数据、人工智能等技术正在深度渗透养殖全环节。未来的养殖场将逐步演变为“无人工厂”,通过智能环控系统实时调节温湿度,利用AI行为识别技术进行疫病预警,借助精准饲喂系统降低料肉比。
这种数字化转型不仅能大幅降低人工成本和饲料浪费,更能通过数据追溯体系提升产品的食品安全水平,增强消费者信任。对于企业而言,掌握数据资产将比拥有土地资产更具核心竞争力。
在“双碳”目标背景下,绿色低碳将成为行业准入的硬门槛。粪污资源化利用、沼气发电、种养结合等循环农业模式将得到更广泛的应用。企业不仅要算“经济账”,更要算“生态账”。
环保投入虽然短期内增加了成本,但长期来看,它将倒逼企业淘汰落后产能,提升行业集中度。同时,绿色认证产品将获得更高的市场溢价,碳交易市场的发展也可能为养殖企业带来新的收益来源。
面对饲料原料价格波动和疫病风险,单一环节的养殖模式将越来越脆弱。未来的竞争将是产业链与产业链之间的竞争。头部企业将加速向上下游延伸,构建“饲料-育种-养殖-屠宰-加工-销售”的全产业链闭环。
通过垂直整合,企业可以有效平滑周期波动,锁定各环节利润,并增强对市场话语权的掌控。同时,深加工和预制菜业务的拓展,将帮助养殖企业跳出初级农产品价格战的泥潭,向高附加值的食品企业转型。
随着国内市场竞争加剧和种源技术的成熟,中国家禽企业将加速全球化布局。一方面,通过技术输出和资本合作,在东南亚、非洲等地区建设养殖基地,规避贸易壁垒;另一方面,国产种源和禽肉产品将更多进入国际市场,参与全球价值链的分工与竞争。
2026年的中国家禽养殖行业,正处于新旧动能转换的关键期。虽然面临饲料成本波动、消费需求分级和疫病防控等多重挑战,但行业长期向好的基本面没有改变。
想要了解更多行业专业分析请点击中研普华产业研究院出版的《2025-2030年中国家禽养殖行业全景调研与投资战略规划报告》。
3000+细分行业研究报告500+专家研究员决策智囊库1000000+行业数据洞察市场365+全球热点每日决策内参
地址:福州市台江区宁化街道上浦路南侧富力中心 电话:0591-83407931 手机:13785566900
Copyright © 2016-2026 Kaiyun股份有限公司 版权所有 技术支持:开云生态循环农业数据中心